Долг по кредитке «съел» зарплату: эксперты рассказали, как избежать тяжелых последствий
Невыплата задолженности грозит списанием средств, судом и порчей кредитной истории
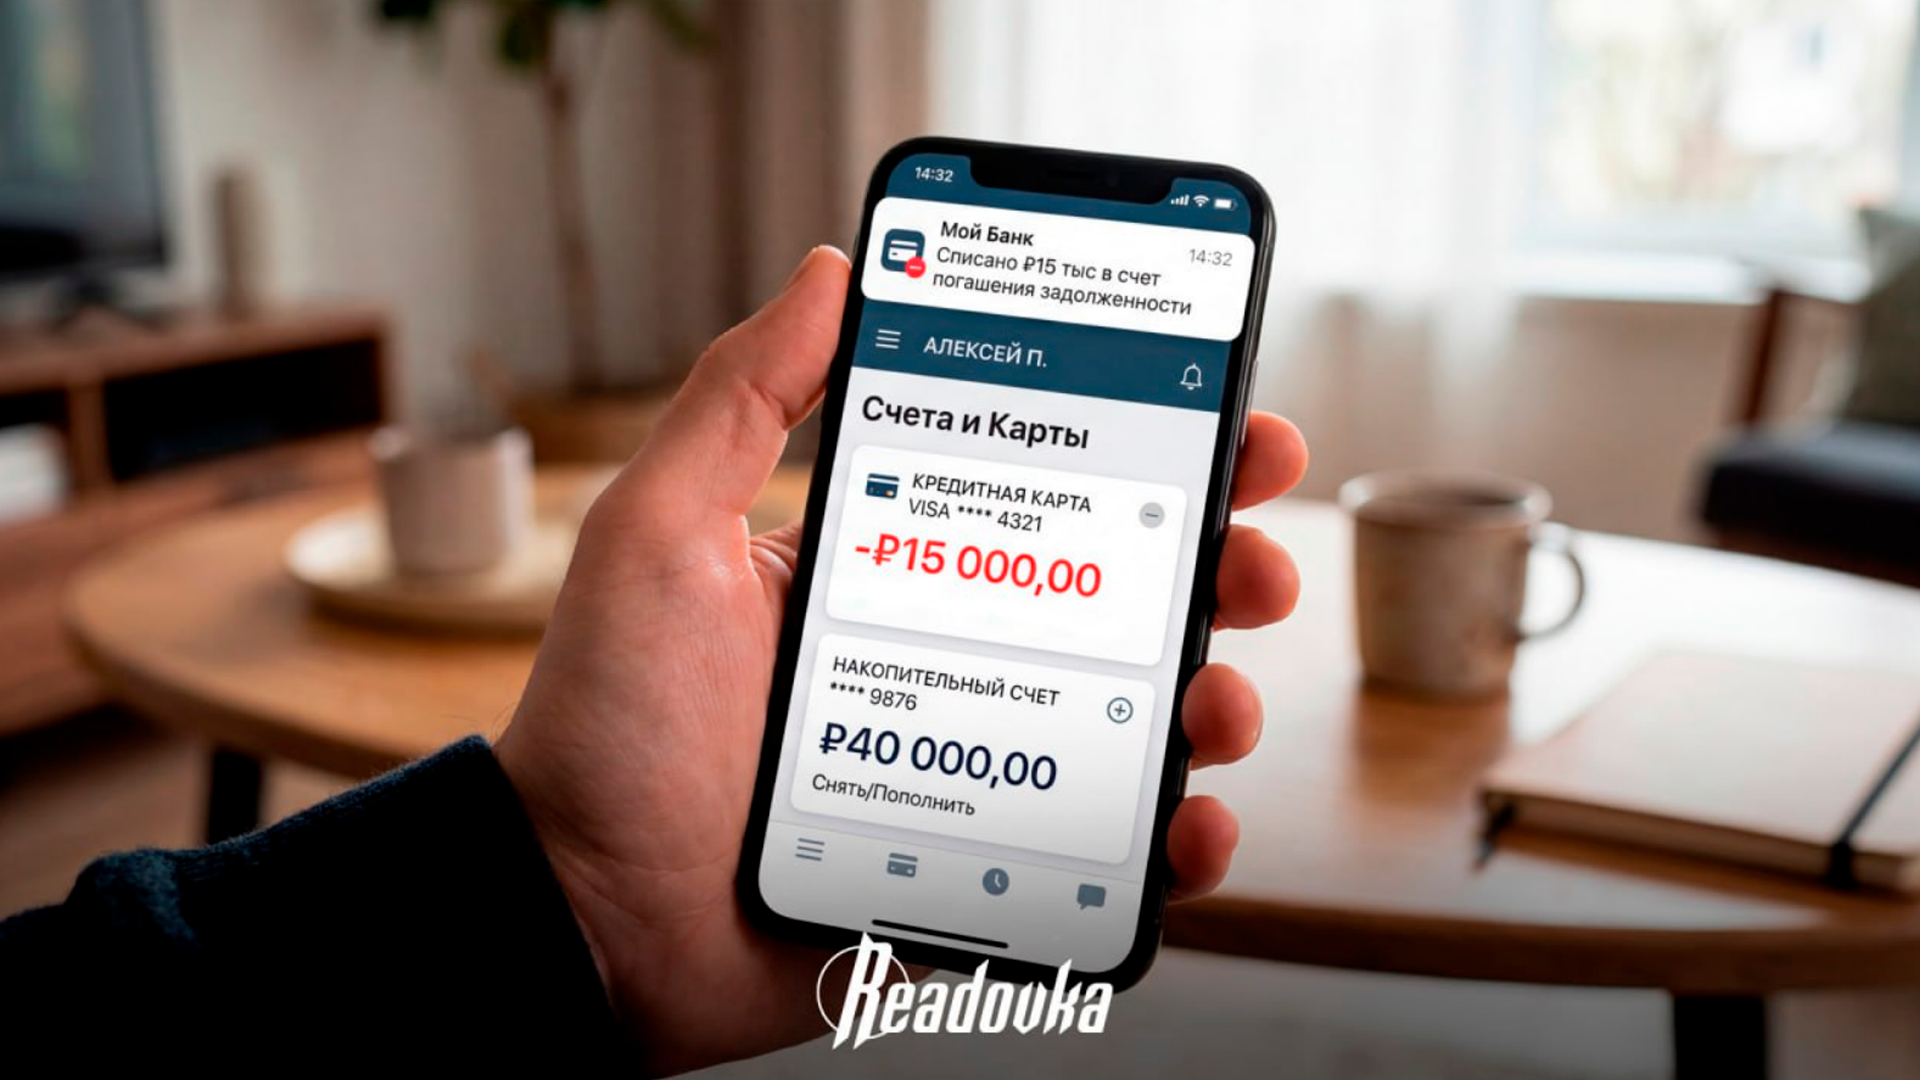
Если по кредитной карте образовалась задолженность, банк сначала направляет уведомление с требованием внести платеж. При отсутствии реакции кредитор имеет право в одностороннем порядке списать нужную сумму с зарплатной или другой дебетовой карты в той же финансовой организации. Об этом Readovka рассказал экономист Андрей Бархота.
Финансовый советник Анна Карпычева, в свою очередь, призвала не игнорировать долг, а выходить на связь с банком до возникновения официальной просрочки. По ее словам, важно связаться с кредитной организацией по телефону или лично, объяснить причины финансовых трудностей и подготовить подтверждающие документы. Помимо этого, эксперт рекомендует узнать о доступных программах поддержки, включая реструктуризацию долга или рефинансирование, а также запросить кредитные каникулы в сложной жизненной ситуации. Последнее позволит отсрочить выплату долга без начисления штрафов. Однако следует помнить, что максимальный лимит задолженности по кредитной карте для этой льготы составляет 150 тыс рублей.
Если долг игнорировать, банк может передать дело в суд и приставам, напомнила Карпычева. По ее словам, это приведет к блокировке счетов, принудительному удержанию средств из зарплаты и запрету на выезд за границу. Просрочки также ухудшают кредитную историю, что может повлечь отказ в новых займах или высокие процентные ставки.
Обнулить или «удалить» плохую кредитную историю невозможно – она хранится в базах бюро кредитных историй 7 лет. Эксперты советуют регулярно проверять ее через «Госуслуги» и закрывать новые займы вовремя, чтобы исправлять репутацию.
Ранее эксперт проанализировал последствия уменьшения максимального размера микрозаймов.