Ипотека по-китайски: просрочки, бойкот дольщиков и возможные миллиардные убытки
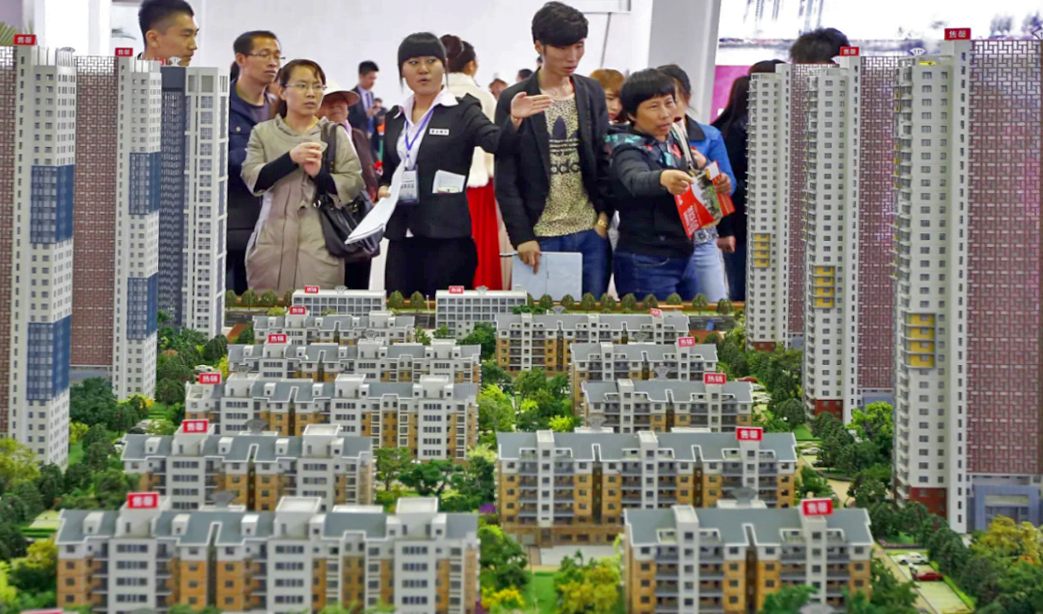
При самом худшем сценарии Bloomberg оценивает потери в 350-400 млрд долларов
Китайские банки могут столкнуться с серьезными убытками по ранее выданным ипотечным кредитам. При самом худшем сценарии Bloomberg оценивает потери в 350-400 млрд долларов.
Проблемы с обслуживанием ипотеки в Поднебесной начались давно: из-за логистических трудностей застройщики затянули со сдачей объектов, дольщики отказались платить за жилье, которое они не получили. В итоге на балансах банков оказался огромный объем просроченных кредитов.
Оцените масштаб проблемы: дефолт по 6-7% ипотечных кредитов (именно так оценивают проблему S&P Global Ratings и Deutsche Bank) приведет к «зависанию» в финансовой системе приблизительно 2,5 трлн юаней (около 380 млрд долларов) и может привести к системному кризису китайской финансовой системы. Справедливости ради, вероятность наступления такого события мала: почти наверняка китайские власти смогут быстро решить проблему.
В Китае, как и в России, рынок ипотеки и строительная индустрия в целом считаются мощным драйвером роста ВВП, они создают рабочие места и обеспечивают постоянный спрос на строительные материалы. Российский ипотечный рынок принято называть пузырем, раздутым льготной ипотекой и другими мерами поддержки застройщиков, приводящими к существенному росту цен на жилье. В то же время, у нас масштаб проблем гораздо меньше, и ситуация выглядит ощутимо более управляемой, а значит ожидать серьезной просадки объема строительства и стоимости квартир в ближайшее время не приходится. Российскому рынку есть куда расти.
Ранее Readovka писала о том, что российский рынок недвижимости восстанавливается.
Теги: